
Configurar os impostos da sua empresa no vhsys é um passo fundamental para garantir que suas vendas sejam emitidas corretamente, sem dores de cabeça com o Fisco. Neste guia, vamos te mostrar como realizar essa configuração de forma simples e prática.
 Atenção
As configurações de impostos influenciam diretamente a sua emissão de Notas Fiscais. Por isso, as imagens e códigos mostrados neste artigo são apenas exemplos ilustrativos. Antes de preencher os campos, consulte sempre o seu contador para confirmar quais códigos e alíquotas são os corretos para o seu modelo de negócio. A vhsys não define quais impostos devem ser aplicados, mas oferece a ferramenta ideal para você automatizá-los.
Acessando os Parâmetros do Sistema
Para acessar os parâmetros da nota fiscal:
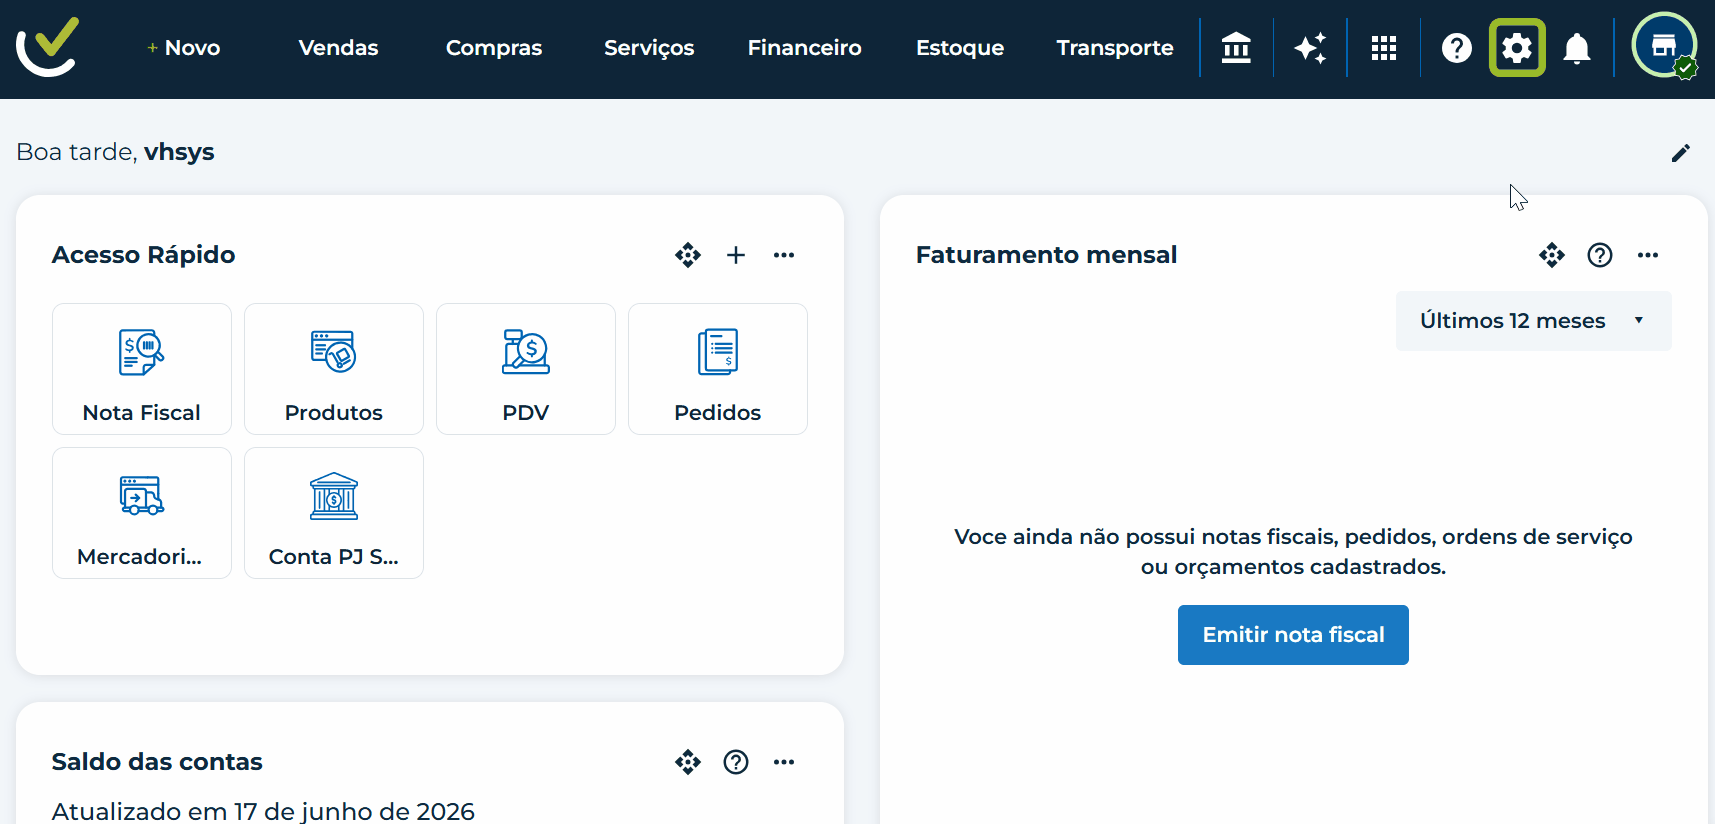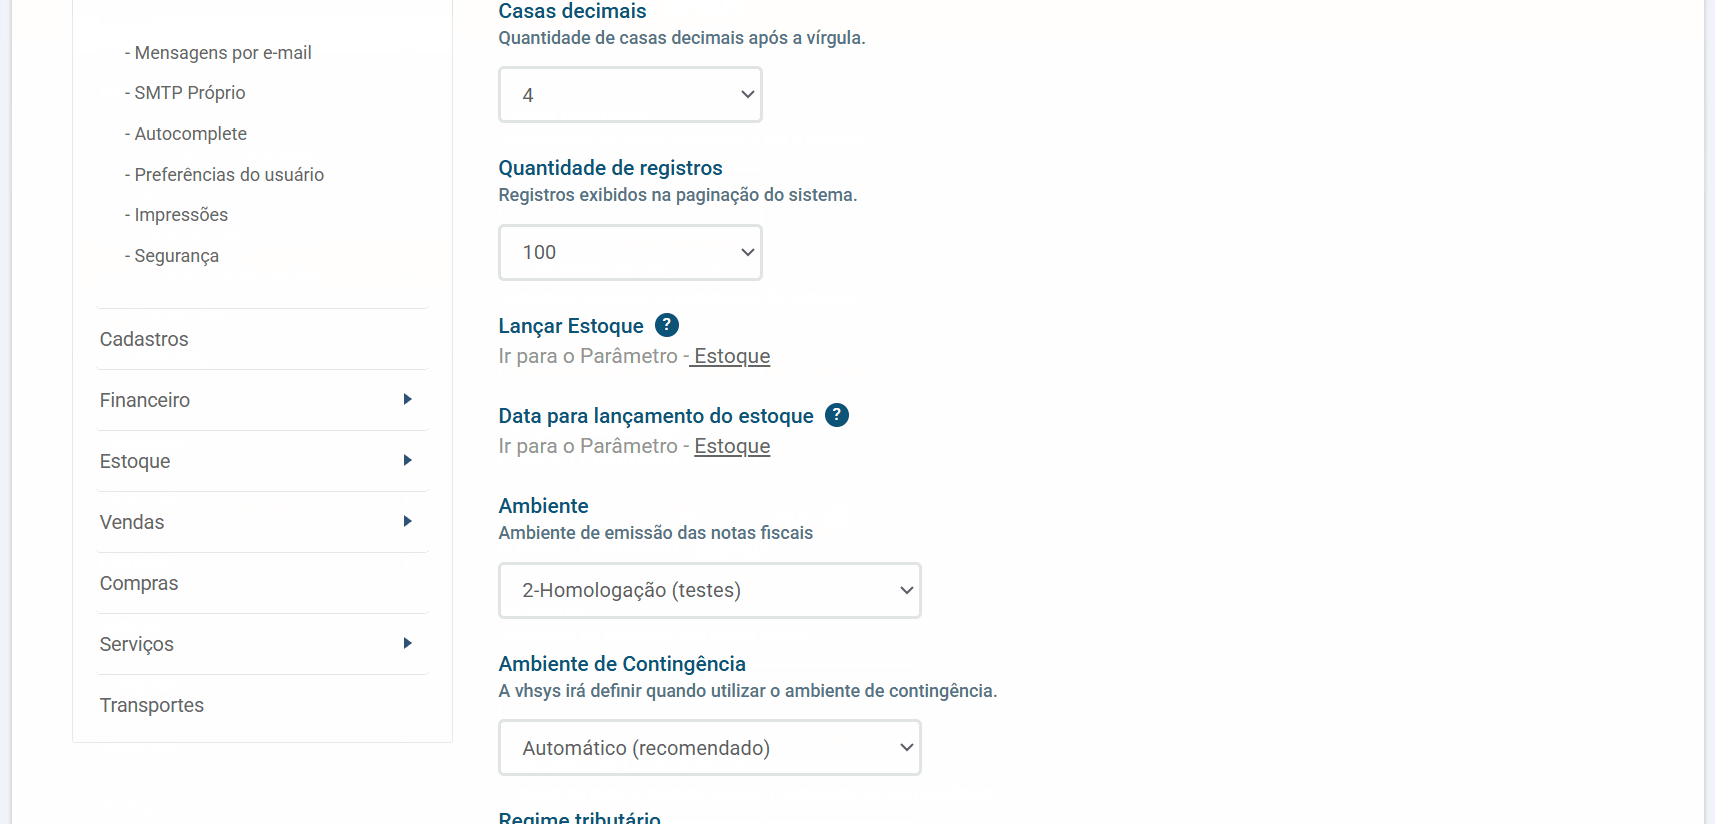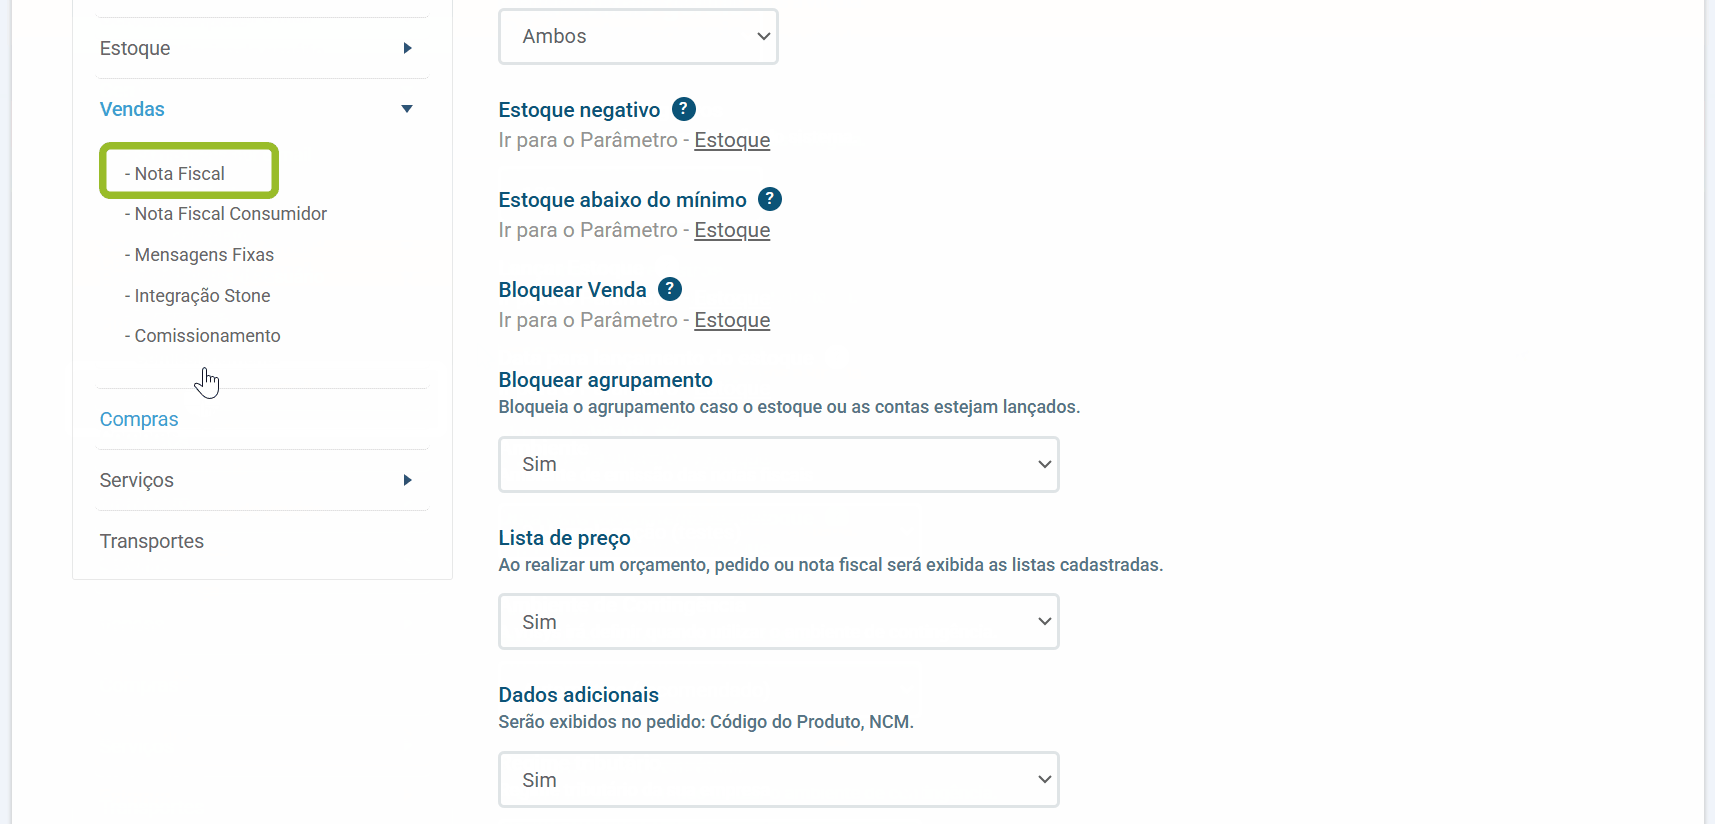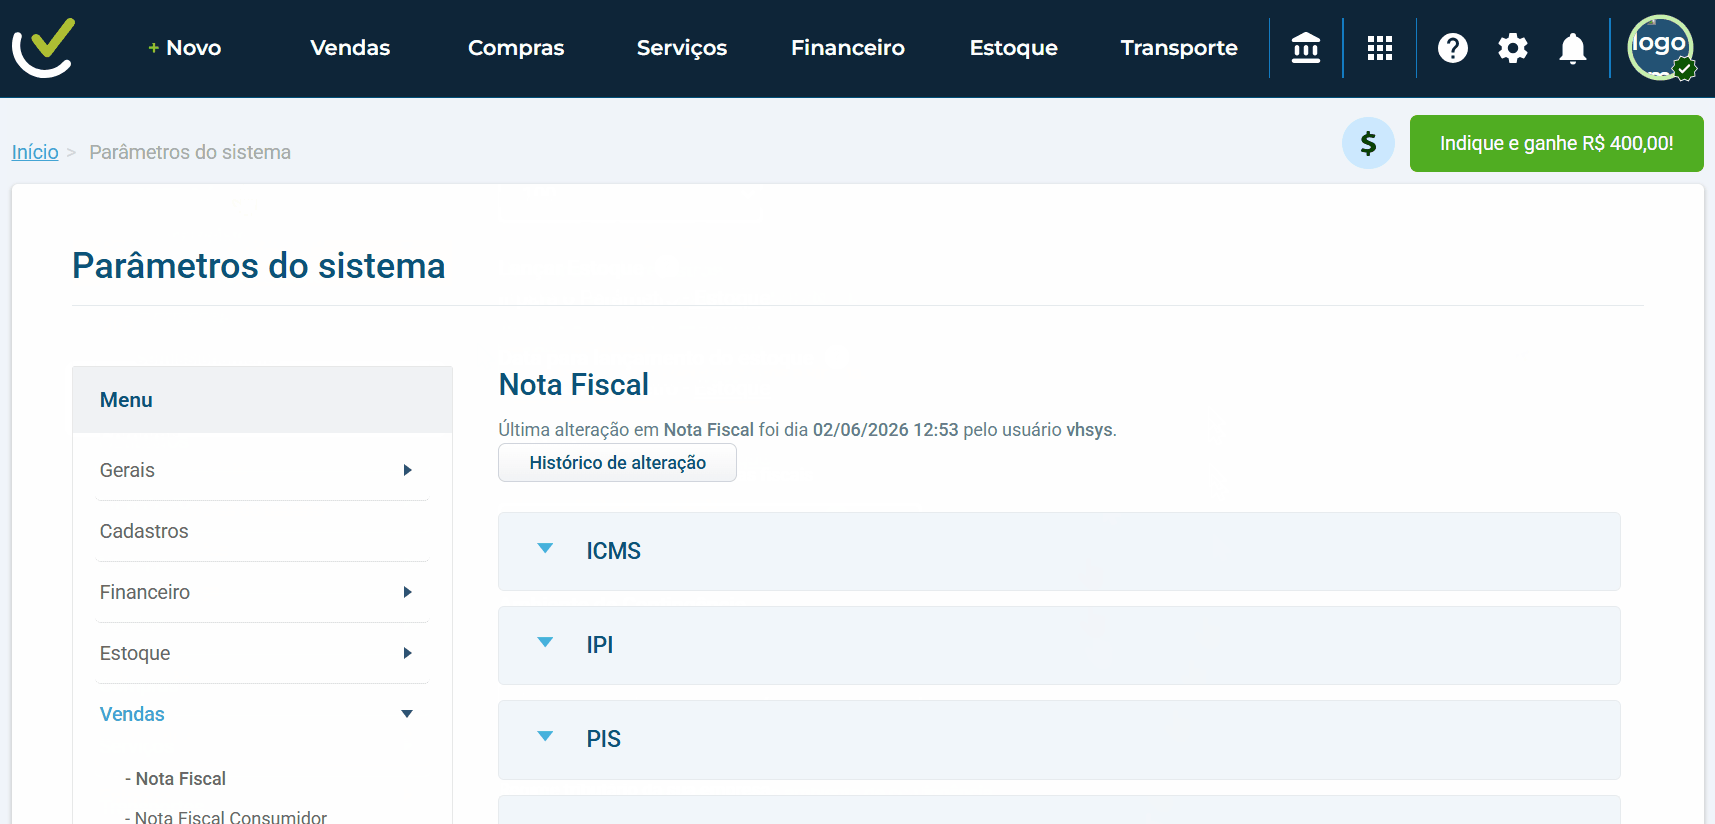
- Acesse o menu “Configurações” (⚙️).
- Clique em “Parâmetros do sistema”.
- Selecione a opção “Vendas”.
- Clique em “Nota Fiscal”.
Atenção
Esta será a sua configuração geral de emissão. Vale lembrar que se dentro do cadastro de um produto específico você selecionar a opção "Parâmetros na Nota Fiscal - NF-e", as regras daquele produto terão prioridade e as configurações gerais deste menu serão desconsideradas para ele.
Tipo de Imposto: ICMS
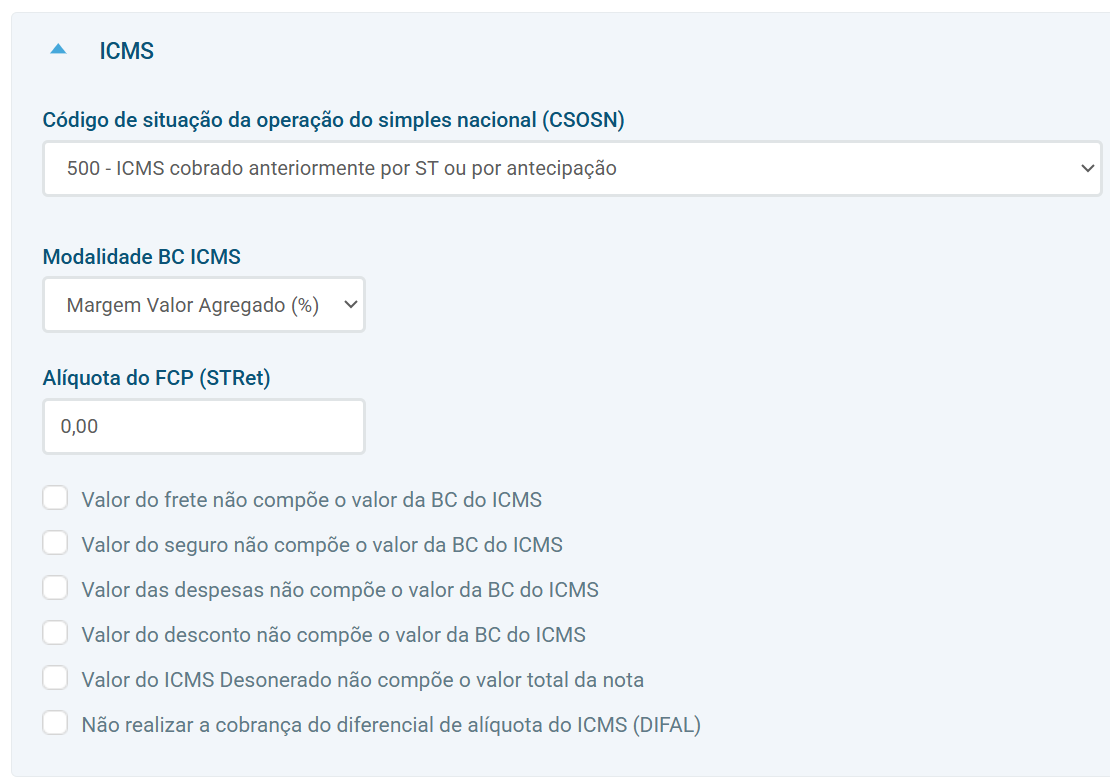
No campo de Situação Tributária, você deve selecionar o código correto de acordo com o Regime tributário da sua empresa. No exemplo abaixo vamos utilizar o Regime tributário do Simples Nacional. Mas os campos vão variar conforme a escolha do seu negócio.
-
Código de situação da operação do simples nacional (CSOSN): define como a sua empresa vai pagar ou declarar o imposto desse produto com base nas regras do Simples Nacional. É o que avisa o governo se o item é tributado, isento ou se o imposto já foi pago antes.
-
61 : Tributação monofásica sobre combustíveis cobrada anteriormente: serve para quando o imposto de combustíveis já foi pago inteiramente em uma etapa anterior da produção.
-
101 : Tributada com permissão de crédito: indica que a venda gera imposto normal, mas dá ao seu cliente de fora do Simples o direito de reaproveitar parte desse valor como crédito.
-
102 : Tributada sem permissão de crédito: mostra que o produto paga o imposto normal do Simples, mas sem dar direito de crédito tributário para quem está comprando de você.
-
103 : Isenção do ICMS para faixa de receita bruta: serve para empresas que estão na faixa inicial do Simples Nacional e têm o benefício de não pagar este imposto específico.
-
201 : Tributada com permissão de crédito e com cobrança do ICMS por ST: avisa que a venda tem cobrança antecipada do imposto da próxima venda (Substituição Tributária) e ainda permite que o comprador use o crédito da sua operação própria.
-
202 : Tributada sem permissão de crédito e com cobrança do ICMS por ST: indica que o imposto das próximas etapas da mercadoria está sendo cobrado antecipadamente, mas sem gerar direito de crédito para o comprador.
-
203 : Isenção do ICMS para faixa de receita bruta e com cobrança do ICMS por ST: aplica-se quando você é isento do imposto na sua própria venda, mas ainda precisa reter o imposto das vendas seguintes que acontecem depois da sua.
-
300 : Imune: indica que o produto tem proteção total da lei ou da Constituição e nenhuma taxa de ICMS pode ser cobrada sobre ele.
-
400 : Não tributada: serve para produtos específicos sobre os quais a lei determina que não haverá cobrança de ICMS dentro do Simples Nacional.
-
500 : ICMS cobrado anteriormente por ST ou por antecipação: indica que o imposto de toda a cadeia comercial desse produto já foi pago lá atrás pela fábrica ou pelo distribuidor, desobrigando você de pagá-lo novamente agora.
-
900 : Outros: serve como uma alternativa coringa para situações fiscais muito específicas que não se encaixam em nenhuma das regras anteriores.
-
Modalidade BC ICMS: indica a regra que o sistema deve usar para descobrir o valor base sobre o qual o imposto será calculado.
-
Margem Valor Agregado (%): serve para definir a base de cálculo usando um percentual estimado pelo governo, que simula o lucro aproximado que o produto terá até chegar ao consumidor final.
-
Pauta (Valor): serve para quando o governo estabelece um preço fixo de tabela para o seu produto, usando esse valor padrão em reais para calcular o imposto, independentemente de por quanto você o vendeu.
-
Preço Tabelado Máx. (valor): serve para situações em que o imposto deve ser calculado obrigatoriamente com base no preço máximo de venda permitido por lei para aquela mercadoria.
-
Valor da operação.: serve para calcular o imposto usando exatamente o valor real da venda que você está realizando na nota fiscal.
-
Alíquota do FCP (STRet): define a porcentagem destinada ao Fundo de Combate à Pobreza nos casos em que o imposto principal já foi retido anteriormente.
-
Valor do frete não compõe o valor da BC do ICMS: serve para deixar o valor do transporte de fora do cálculo do imposto do produto.
-
Valor do seguro não compõe o valor da BC do ICMS: serve para evitar que o custo do seguro do produto aumente a base de cálculo do imposto.
-
Valor das despesas não compõe o valor da BC do ICMS: serve para garantir que gastos extras na venda não entrem na conta do cálculo do imposto.
-
Valor do desconto não compõe o valor da BC do ICMS: serve para que os descontos dados ao cliente não alterem a base de cálculo padrão do imposto.
-
Valor do ICMS Desonerado não compõe o valor total da nota: serve para que o valor do imposto que foi dispensado ou perdoado não seja somado ao preço final da sua nota fiscal.
-
Não realizar a cobrança do diferencial de alíquota do ICMS (DIFAL): serve para desativar a cobrança da diferença de imposto que existe quando você vende para clientes de outros estados.
Deixe que seu contador indique qual código sua empresa deve usar. Ao selecionar a opção indicada por ele, o sistema abrirá os campos específicos que precisam ser preenchidos (como Redução de Base, Alíquota do FCP ou Crédito do ICMS).
Tipo de Imposto: IPI
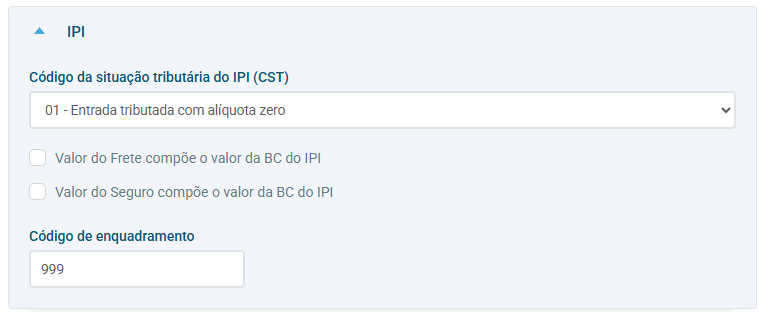
Logo após a guia de ICMS, você encontrará a aba do IPI. Da mesma forma, ao escolher a situação tributária orientada pela sua contabilidade, os campos adicionais correspondentes (como Classe de Enquadramento, Código de Enquadramento ou se o valor do frete e seguro compõem a Base de Cálculo do IPI) serão exibidos na tela para preenchimento.
-
Código da situação tributária do IPI (CST): define o tipo de imposto que se aplica ao produto que está entrando ou saindo do seu estoque, indicando ao governo se ele é cobrado, isento ou se tem alguma regra especial.
-
00 : Entrada com recuperação de crédito: serve para quando você compra um produto e tem o direito de recuperar o valor do imposto pago nessa operação.
-
01 : Entrada tributada com alíquota zero: indica que o produto que está entrando no seu estoque faz parte da regra do imposto, mas a porcentagem cobrada sobre ele é zero.
-
02 : Entrada isenta: mostra que o produto que você comprou está livre da cobrança do imposto por um benefício da lei.
-
03 : Entrada não-tributada: serve para produtos que estão fora da lista de itens que o governo pode taxar com este imposto específico na entrada.
-
04 : Entrada imune: indica que o item que chegou tem proteção total garantida pela Constituição e o imposto nunca pode ser cobrado sobre ele.
-
05 : Entrada com suspensão: serve para quando a cobrança do imposto do produto que entrou fica pausada ou adiada para um momento futuro.
-
49 : Outras entradas: funciona como uma opção para registrar qualquer outro tipo de entrada de mercadoria que não se encaixe nas regras anteriores.
-
50 : Saída tributada: indica que a venda ou envio desse produto gera a cobrança normal do imposto.
-
51 : Saída tributada com alíquota zero: mostra que o produto vendido segue a regra do imposto, mas a porcentagem cobrada na saída é zero.
-
52 : Saída isenta: serve para quando o produto que você está enviando ou vendendo tem o benefício de não pagar o imposto.
-
53 : Saída não-tributada: indica que a venda ou envio desse tipo de produto não tem previsão de cobrança desse imposto por lei.
-
54 : Saída imune: serve para produtos enviados que são protegidos por lei e totalmente livres de qualquer taxa desse imposto.
-
55 : Saída com suspensão: deixa a cobrança do imposto da mercadoria que está saindo pausada para ser resolvida ou paga em uma etapa posterior.
-
99 : Outras saídas: serve para classificar qualquer tipo de saída ou venda que possua uma regra muito específica não listada nas opções acima.
-
Valor do Frete compõe o valor da BC do IPI: serve para somar o custo do transporte do produto ao valor que será usado de base para calcular o imposto.
-
Valor do Seguro compõe o valor da BC do IPI: serve para incluir o valor pago pela proteção da mercadoria na base de cálculo do imposto.
-
Código de enquadramento: serve para detalhar o motivo legal pelo qual o produto tem ou não a cobrança desse imposto, funcionando como uma justificativa oficial para a Receita Federal.
Tipo de Imposto: PIS
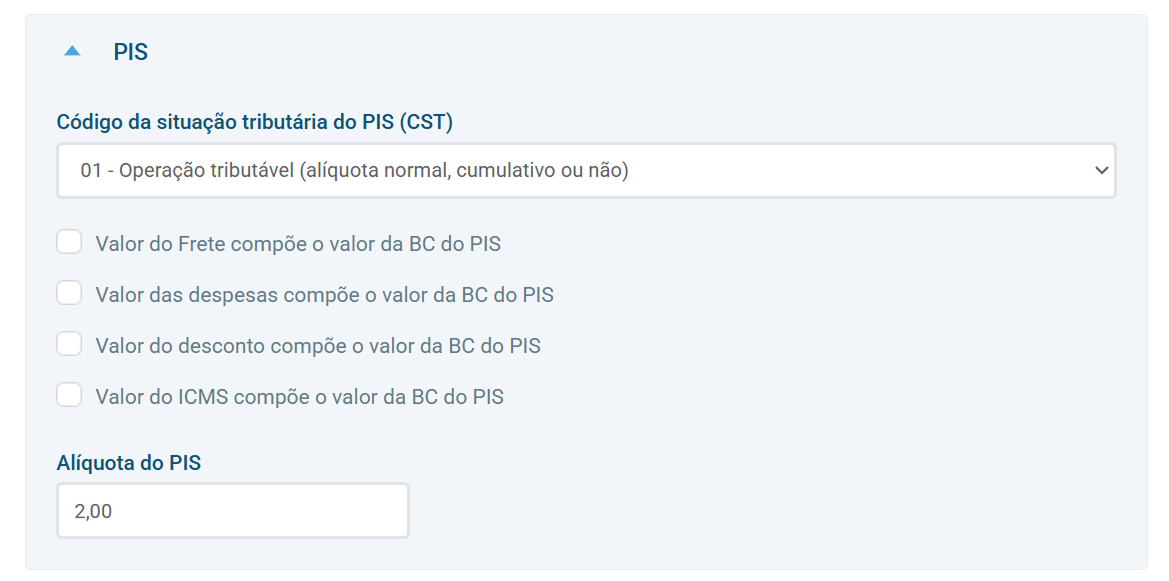
Selecione as Operações Tributáveis recomendadas pelo seu contador. Nesses campos, você poderá habilitar ou desabilitar facilmente se o valor do frete, das despesas ou do desconto devem compor a base de cálculo destes impostos. Lembre-se de preencher as alíquotas exatas informadas pela sua contabilidade.
-
Código da situação tributária do PIS (CST): define o enquadramento fiscal da operação, avisando o governo como essa venda ou movimentação deve ser tratada em relação à contribuição do PIS.
-
01 - Operação tributável (alíquota normal, cumulativo ou não): indica que a sua venda segue a cobrança padrão do imposto, seja pelo sistema acumulativo ou não acumulativo.
-
02 - Operação tributável (alíquota diferenciada): serve para produtos que possuem uma porcentagem de imposto específica e diferente da cobrada na maioria das mercadorias.
-
03 - Operação tributável (alíquota por unidade de produto): estabelece que o imposto será cobrado como um valor fixo em reais para cada unidade vendida, e não por porcentagem.
-
04 - Operação tributável (tributação monofásica, alíquota zero): indica que o fabricante ou importador já pagou todo o imposto lá atrás, permitindo que você venda agora com a alíquota zerada.
-
05 - Operação Tributável (Substituição Tributária): serve para situações em que a responsabilidade por calcular e pagar o imposto da cadeia inteira foi repassada para outra empresa.
-
06 - Operação tributável (alíquota zero): indica que o produto se enquadra nas regras normais do imposto, mas a porcentagem atual fixada para cobrança é zero.
-
07 - Operação isenta da contribuição: mostra que este tipo de venda ou produto está totalmente livre de pagar este imposto por determinação da lei.
-
08 - Operação sem incidência da contribuição: aplica-se a produtos ou situações onde a lei simplesmente diz que não existe cobrança do imposto.
-
09 - Operação com suspensão da contribuição: serve para quando o pagamento do imposto fica temporariamente pausado ou adiado devido a alguma condição jurídica especial.
-
49 - Outras Operações de Saída: funciona como uma opção de classificação alternativa para vendas ou envios que não se encaixam nas regras anteriores.
-
50 - Operação com Direito a Crédito - Vinculada Exclusivamente a Receita Tributada no Mercado Interno: serve para registrar compras ou custos que dão direito a crédito do imposto, focado apenas nas suas vendas normais dentro do país.
-
51 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Não Tributada no Mercado Interno: indica créditos gerados a partir de operações ligadas a vendas nacionais que não têm cobrança do imposto.
-
52 - Operação com Direito a Crédito - Vinculada Exclusivamente a Receita de Exportação: serve para classificar créditos do imposto que vêm diretamente de mercadorias que você enviou para fora do país.
-
53 - Operação com Direito a Crédito - Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno: serve para quando os créditos gerados pertencem tanto a vendas nacionais taxadas quanto a vendas isentas.
-
54 - Operação com Direito a Crédito - Vinculada a Receitas Tributadas no Mercado Interno e de Exportação: mistura e organiza créditos obtidos em parte por vendas normais dentro do país e em parte por exportações.
-
55 - Operação com Direito a Crédito - Vinculada a Receitas Não-Tributadas no Mercado Interno e de Exportação: serve para os créditos que surgem da combinação entre mercadorias enviadas para fora e vendas nacionais que não pagam o imposto.
-
Alíquota do PIS: indica a porcentagem que será aplicada sobre a base de cálculo para definir o valor final do imposto a ser pago.
-
Valor do Frete compõe o valor da BC do PIS: serve para incluir o custo do frete na base de cálculo, fazendo com que o valor do transporte também seja taxado pelo PIS.
-
Valor das despesas compõe o valor da BC do PIS: serve para somar gastos adicionais ou despesas acessórias da venda na conta do imposto.
-
Valor do desconto compõe o valor da BC do PIS: serve para definir que eventuais descontos concedidos farão parte do cálculo do imposto.
-
Valor do ICMS compõe o valor da BC do PIS: serve para somar o valor do ICMS à base de cálculo onde o PIS será calculado.
Tipo de Imposto: COFINS
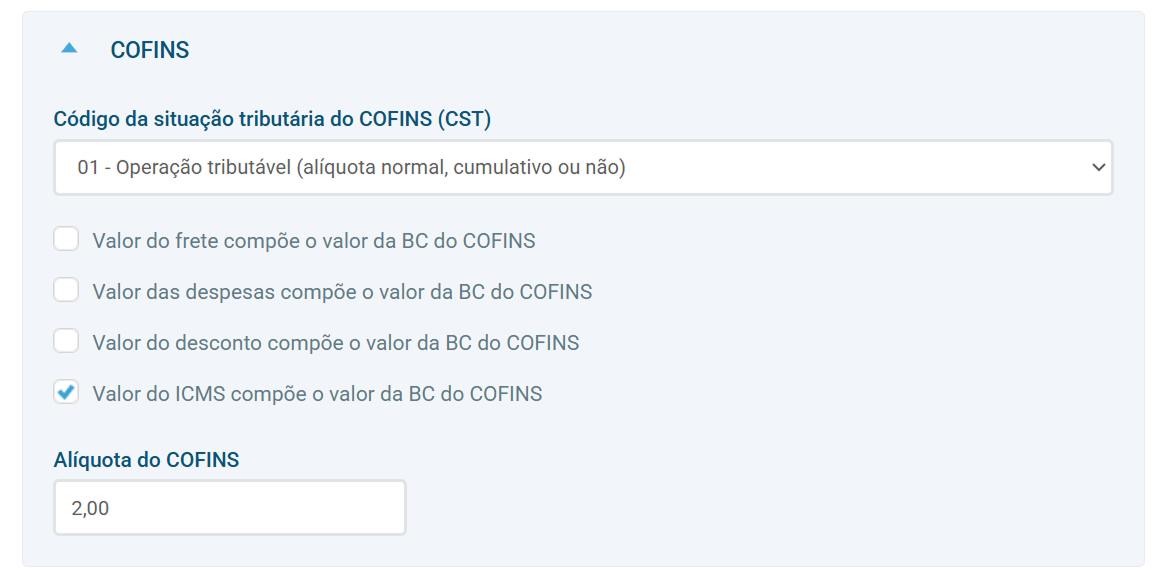
Selecione as Operações Tributáveis recomendadas pelo seu contador. Nesses campos, você poderá habilitar ou desabilitar facilmente se o valor do frete, das despesas ou do desconto devem compor a base de cálculo destes impostos. Lembre-se de preencher as alíquotas exatas informadas pela sua contabilidade.
-
Código da situação tributária do COFINS (CST): indica a situação fiscal da sua venda, mostrando para o governo como a contribuição do COFINS deve ser calculada e aplicada neste produto.
-
01 - Operação tributável (alíquota normal, cumulativo ou não): mostra que a venda segue a cobrança padrão do imposto de acordo com o regime tributário da sua empresa.
-
02 - Operação tributável (alíquota diferenciada): indica que o produto possui uma porcentagem de imposto específica determinada por lei, diferente da maioria das mercadorias.
-
03 - Operação tributável (alíquota por unidade de produto): define que o imposto será cobrado por um valor fixo em dinheiro para cada unidade vendida, em vez de uma porcentagem.
-
04 - Operação tributável (tributação monofásica, alíquota zero): avisa que o fabricante ou importador já pagou o imposto de toda a cadeia comercial antes, permitindo que você venda agora com taxa zero.
-
05 - Operação Tributável (Substituição Tributária): serve para situações em que a responsabilidade por pagar o imposto de toda a jornada do produto foi resolvida antecipadamente por outra empresa.
-
06 - Operação tributável (alíquota zero): indica que o produto se enquadra na regra do imposto, mas a porcentagem de cobrança fixada para este momento é zero.
-
07 - Operação isenta da contribuição: mostra que o produto ou a venda está totalmente livre de pagar este imposto por um benefício da lei.
-
08 - Operação sem incidência da contribuição: aplica-se a produtos que a legislação determina que não sofrem nenhuma cobrança deste tributo.
-
09 - Operação com suspensão da contribuição: serve para quando o pagamento do imposto fica pausado ou adiado temporariamente por alguma regra jurídica especial.
-
49 - Outras Operações de Saída: funciona como uma categoria alternativa para registrar saídas ou vendas que não se encaixam exatamente nas opções acima.
-
50 - Operação com Direito a Crédito - Vinculada Exclusivamente a Receita Tributada no Mercado Interno: serve para registrar compras da sua empresa que geram crédito do imposto, ligadas apenas às suas vendas normais dentro do país.
-
51 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Não Tributada no Mercado Interno: indica créditos gerados por compras que estão ligadas a vendas nacionais que não têm cobrança de imposto.
-
52 - Operação com Direito a Crédito - Vinculada Exclusivamente a Receita de Exportação: identifica créditos acumulados em compras de itens destinados a produtos que serão vendidos para fora do Brasil.
-
53 - Operação com Direito a Crédito - Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno: organiza créditos gerados que atendem tanto as suas vendas nacionais com imposto quanto as isentas.
-
54 - Operação com Direito a Crédito - Vinculada a Receitas Tributadas no Mercado Interno e de Exportação: reúne créditos obtidos por despesas que abastecem tanto vendas internas taxadas quanto exportações.
-
55 - Operação com Direito a Crédito - Vinculada a Receitas Não-Tributadas no Mercado Interno e de Exportação: classifica créditos de custos divididos entre vendas nacionais sem imposto e envios para o exterior.
-
56 - Operação com Direito a Crédito - Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno, e de Exportação: serve para gerenciar os créditos de compras que abastecem todos os tipos de vendas da empresa ao mesmo tempo.
-
60 - Crédito Presumido - Operação de Aquisição Vinculada Exclusivamente a Receita Tributada no Mercado Interno: indica um incentivo ou benefício de crédito concedido pelo governo na compra de insumos focados em produtos que serão vendidos com imposto no país.
-
61 - Crédito Presumido - Operação de Aquisição Vinculada Exclusivamente a Receita Não-Tributada no Mercado Interno: aponta o incentivo de crédito do governo focado em compras para produtos que saem sem cobrança no mercado nacional.
-
62 - Crédito Presumido - Operação de Aquisição Vinculada Exclusivamente a Receita de Exportação: representa o incentivo de crédito concedido pelo governo para apoiar as compras de materiais que virarão produtos de exportação.
-
Valor do frete compõe o valor da BC do COFINS: serve para incluir o preço da entrega na base de cálculo do imposto, fazendo com que o valor do transporte também receba a cobrança.
-
Valor das despesas compõe o valor da BC do COFINS: serve para somar outros gastos extras da venda na base que define o valor do imposto.
-
Valor do desconto compõe o valor da BC do COFINS: define se os descontos dados ao cliente vão fazer parte da base de cálculo do tributo.
-
Valor do ICMS compõe o valor da BC do COFINS: serve para incluir o valor do imposto estadual dentro da base onde o COFINS será cobrado.
-
Alíquota do COFINS: indica a porcentagem que o sistema vai utilizar para calcular o valor final deste imposto na nota.
Tipo de Imposto: ST
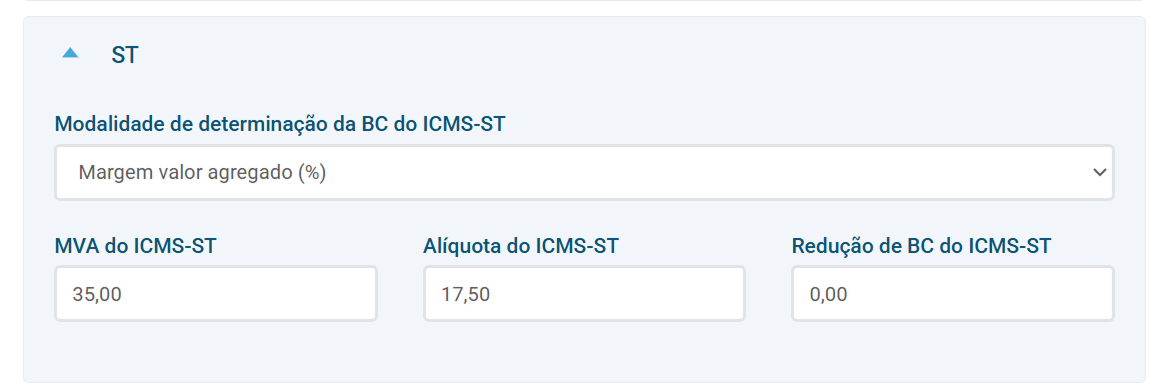
Se a sua empresa precisa calcular ou informar a Substituição Tributária (ICMS-ST) na nota fiscal, utilize esta guia para configurar a Modalidade da BC, Margem de Valor (MVA) e Alíquotas. Se as suas operações cotidianas não contiverem ST, esses campos podem ficar em branco.
-
Modalidade de determinação da BC do ICMS-ST: define qual critério ou regra oficial deve ser usada para descobrir o valor base sobre o qual o imposto retido por Substituição Tributária será calculado.
-
Preço tabelado ou máximo: serve para quando o imposto deve ser calculado com base em um preço máximo de venda que a lei ou o fabricante determinou para o produto.
-
Lista negativa (valor): aplica-se a produtos específicos (como medicamentos) que entram em uma lista do governo com preços de referência fixos para o cálculo.
-
Lista positiva (valor): serve para calcular o imposto com base em valores predefinidos de tabelas oficiais para produtos que ganham incentivos ou regras específicas.
-
Lista neutra (valor): indica o uso de valores de referência de uma tabela oficial que não possui benefícios extras nem penalidades para a mercadoria.
-
Margem valor agregado (%): serve para definir a base de cálculo aplicando a porcentagem estimada de lucro sobre os custos do produto.
-
Pauta (valor): serve para quando o governo fixa um valor padrão em reais por unidade do produto, utilizando essa quantia exata para cobrar o imposto.
-
Valor da operação: serve para calcular o imposto retido utilizando como base diretamente o valor real e total da venda que você está realizando.
-
MVA do ICMS-ST: indica a Margem de Valor Agregado, que é uma porcentagem definida pelo governo para estimar o quanto o produto vai valorizar até chegar ao consumidor final.
-
Alíquota do ICMS-ST: define a porcentagem de imposto estadual fixada para aquela categoria de mercadoria na operação com substituição tributária.
-
Redução de BC do ICMS-ST: indica o percentual de desconto autorizado por lei sobre a base de cálculo para reduzir o valor final do imposto a ser pago.
O cálculo de ICMS-ST não é feito de forma automática por padrão nesta tela geral, exigindo o preenchimento manual na nota. Para automatizar 100% esse cálculo e ganhar tempo, você pode contratar o nosso App ICMS-ST diretamente na nossa loja de aplicativos.
CFOP
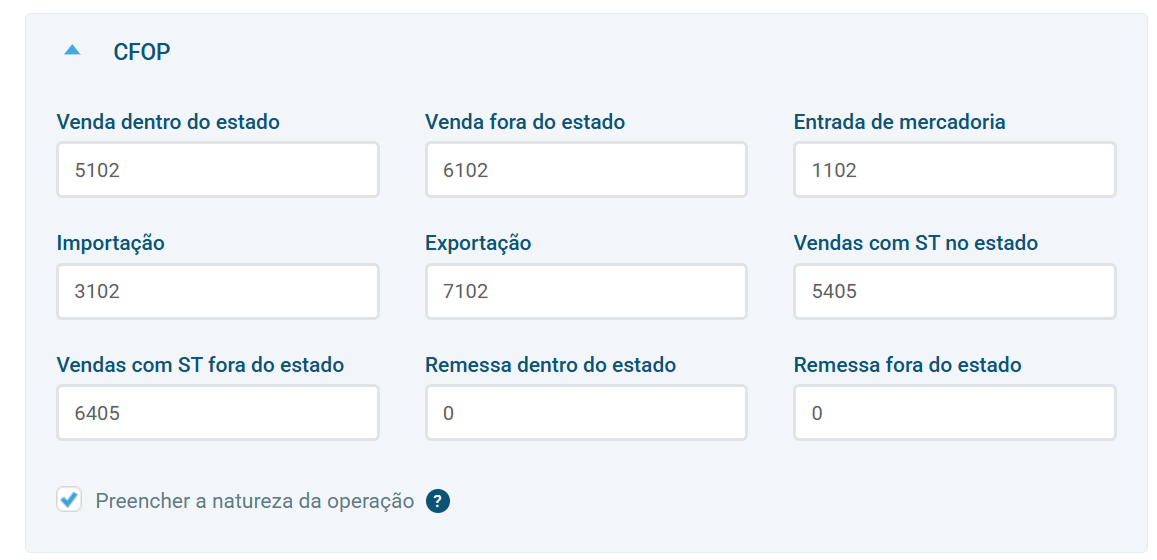
O preenchimento dos campos de CFOP fazem com que o CFOP seja preenchido automaticamente na nota ao inserir os produtos.
-
Venda dentro do estado: quando o estado do cliente (Destinatário) é o mesmo estado da sua empresa (Emitente).
-
Venda fora do estado: quando o estado do cliente é diferente do estado da sua empresa.
-
Entrada de mercadoria: quando você altera manualmente o tipo da Nota Fiscal para "Entrada".
-
Importação: define o código específico para registrar a entrada de produtos que você comprou de fornecedores localizados fora do Brasil.
-
Exportação: define o código específico que deve ser utilizado na nota fiscal quando você vender e enviar mercadorias para clientes em outros países.
-
Vendas com ST no estado: quando preenchido o campo Código CEST no cadastro do produto e o estado no cadastro do cliente [Destinatário] é o mesmo que nos “Dados da empresa” [Emitente].
-
Vendas com ST fora do estado: quando preenchido o campo 'Código CEST' no cadastro do produto e o estado no cadastro do cliente [Destinatário] difere com os 'Dados da empresa' [Emitente]
-
Remessa dentro do estado: define o código utilizado para envios de mercadorias que não são vendas diretas (como uma remessa para conserto, brinde ou demonstração) para parceiros dentro do seu estado.
-
Remessa fora do estado: define o código utilizado para o envio de mercadorias sem fins de venda direta quando o destino for outro estado do país.
-
Preencher a natureza da operação: Preenche automaticamente a descrição da NF-e (interna ou interestadual) com base no CFOP configurado, ao emitir notas por pedido, ordem de serviço ou entrada de mercadoria.
Gerais
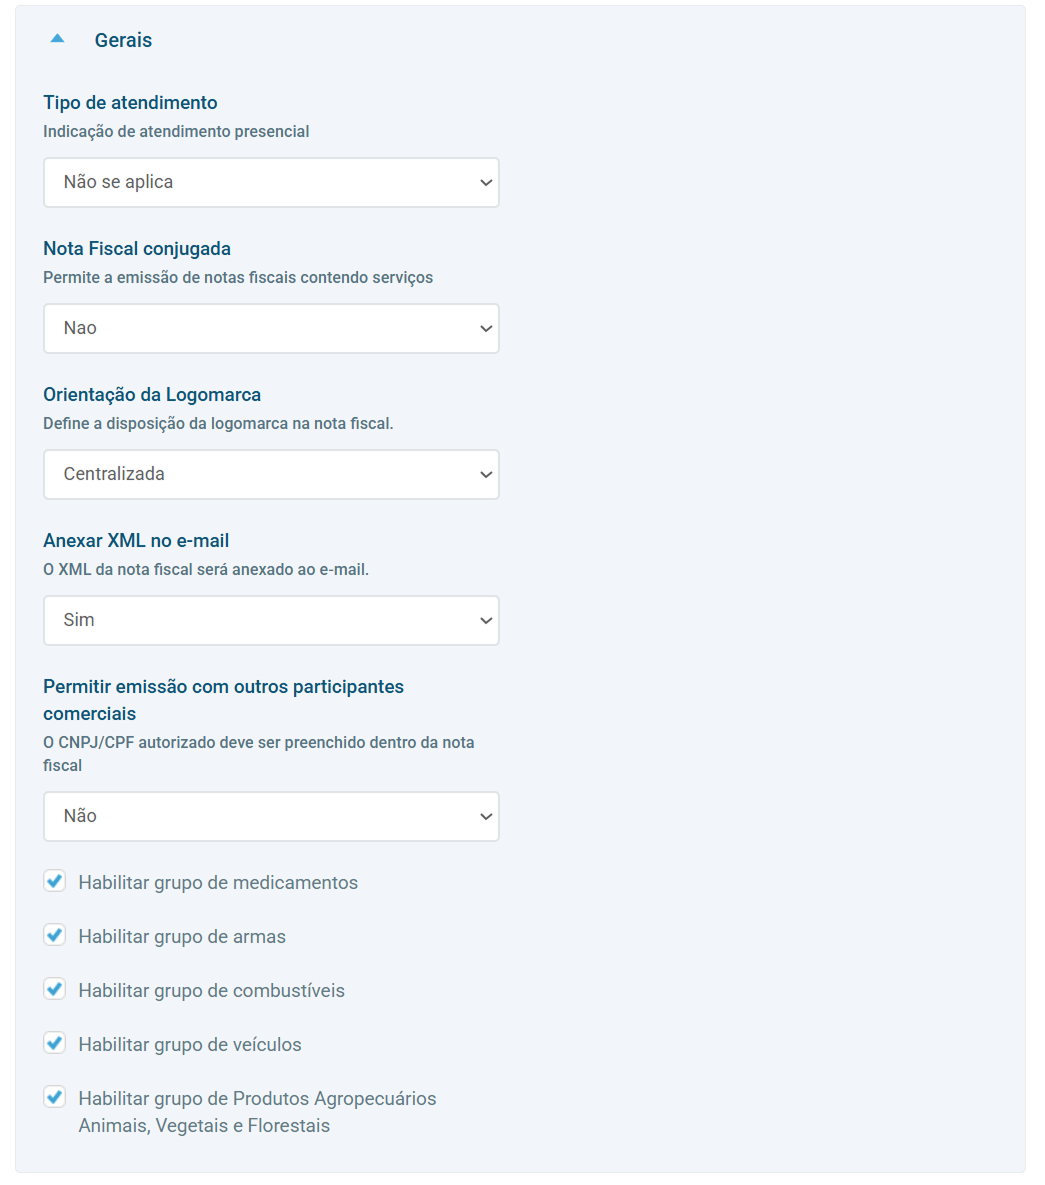
Nesta última aba, você ajusta detalhes visuais e comportamentos específicos do sistema para se adequarem à rotina do seu negócio:
-
Tipo de atendimento: serve para indicar ao governo como a venda foi realizada, sinalizando se o seu cliente foi atendido presencialmente, pela internet ou se o formato não se aplica.
-
Nota Fiscal conjugada: essa opção habilita a venda de serviços pelo módulo de PDV (Frente de Caixa). Como a emissão unificada de produtos e serviços na mesma nota foi descontinuada na maior parte dos estados, utilize apenas se sua empresa tiver autorização explícita da SEFAZ e da sua Prefeitura.
-
Orientação da Logomarca: serve para definir a posição visual onde o logotipo da sua empresa vai aparecer impresso na nota fiscal (como centralizado ou alinhado a um dos lados).
-
Anexar XML no e-mail: serve para o sistema enviar de forma automática o arquivo XML (o formato digital oficial e obrigatório por lei da nota) direto para o e-mail do seu cliente junto com o PDF.
-
Permitir emissão com outros participantes comerciais: serve para liberar o preenchimento de documentos adicionais (como o CNPJ ou CPF de transportadoras ou intermediários) que precisam ter acesso legal aos dados dessa nota fiscal.
-
Habilitar grupo de medicamentos: serve para liberar campos extras e obrigatórios por lei na hora de cadastrar ou vender remédios, ou insumos de farmácia.
-
Habilitar grupo de armas: serve para ativar as telas de preenchimento obrigatório exigidas pela fiscalização para o comércio de armamentos ou itens controlados.
-
Habilitar grupo de combustíveis: serve para liberar os campos específicos de cadastro e regras tributárias exigidos para quem trabalha com a venda de combustíveis ou lubrificantes.
-
Habilitar grupo de veículos: serve para ativar os campos detalhados e específicos (como chassi e numeração) exigidos na nota fiscal ao vender automóveis ou maquinários comerciais.
-
Habilitar grupo de Produtos Agropecuários Animais, Vegetais e Florestais: serve para abrir os campos adicionais de rastreamento e regras sanitárias exigidos na venda de insumos e produtos do setor do agronegócio.
Após preencher as informações conforme as orientações do seu contador, clique em “Salvar configurações”.
Reforma tributária
Antes de configurar todos os dados, será necessário habilitar os parâmetros da Reforma tributária, para isso:
-
Acesse o menu “Configurações” no seu vhsys.
-
Clique em “Parâmetros do sistema”.
-
Vá até o final da página e habilite a opção de “Reforma Tributária”.
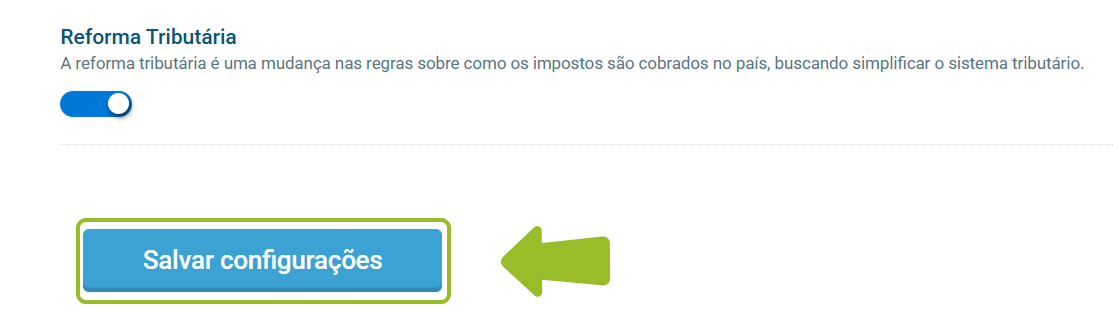
Pronto, agora as opções referentes a Reforma Tributária ficarão disponíveis para configurar.
Se a sua empresa já está visualizando as opções de transição fiscal, você pode aprender os novos parâmetros específicos da Reforma em nosso artigo, Reforma Tributária Simplificada no vhsys.
